Domain ti-koeln.de kaufen?
Wir ziehen mit dem Projekt
ti-koeln.de um.
Sind Sie am Kauf der Domain
ti-koeln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ti-koeln.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **

Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
TRENDnet HARDENED MINI-GBIC SINGLE-MODE LC MODULE 20KM (TI-MGBS20)Produktbeschreibung: TRENDnet - Version v1.0R - SFP (Mini-GBIC)-Transceiver-Modul - 1GbE - TAA-konform, Gerätetyp: SFP (Mini-GBIC)-Transceiver-Modul - LC Single-Modus, Formfaktor: Plug-in-Modul, Verdrahtungstyp: 1000Base-LX, Datenübertragungsrate: 1.25 Gbps, Optische Wellenlänge: 1310 nm, Data Link Protocol: 1GbE, Maximaler Übertragungsbereich: 20 km, Abmessungen (Breite x Tiefe x Höhe): 5,8 cm x 1,34 cm x 1,26 cm, Gewicht: 19 g, TAA-kompatibel: Ja44,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
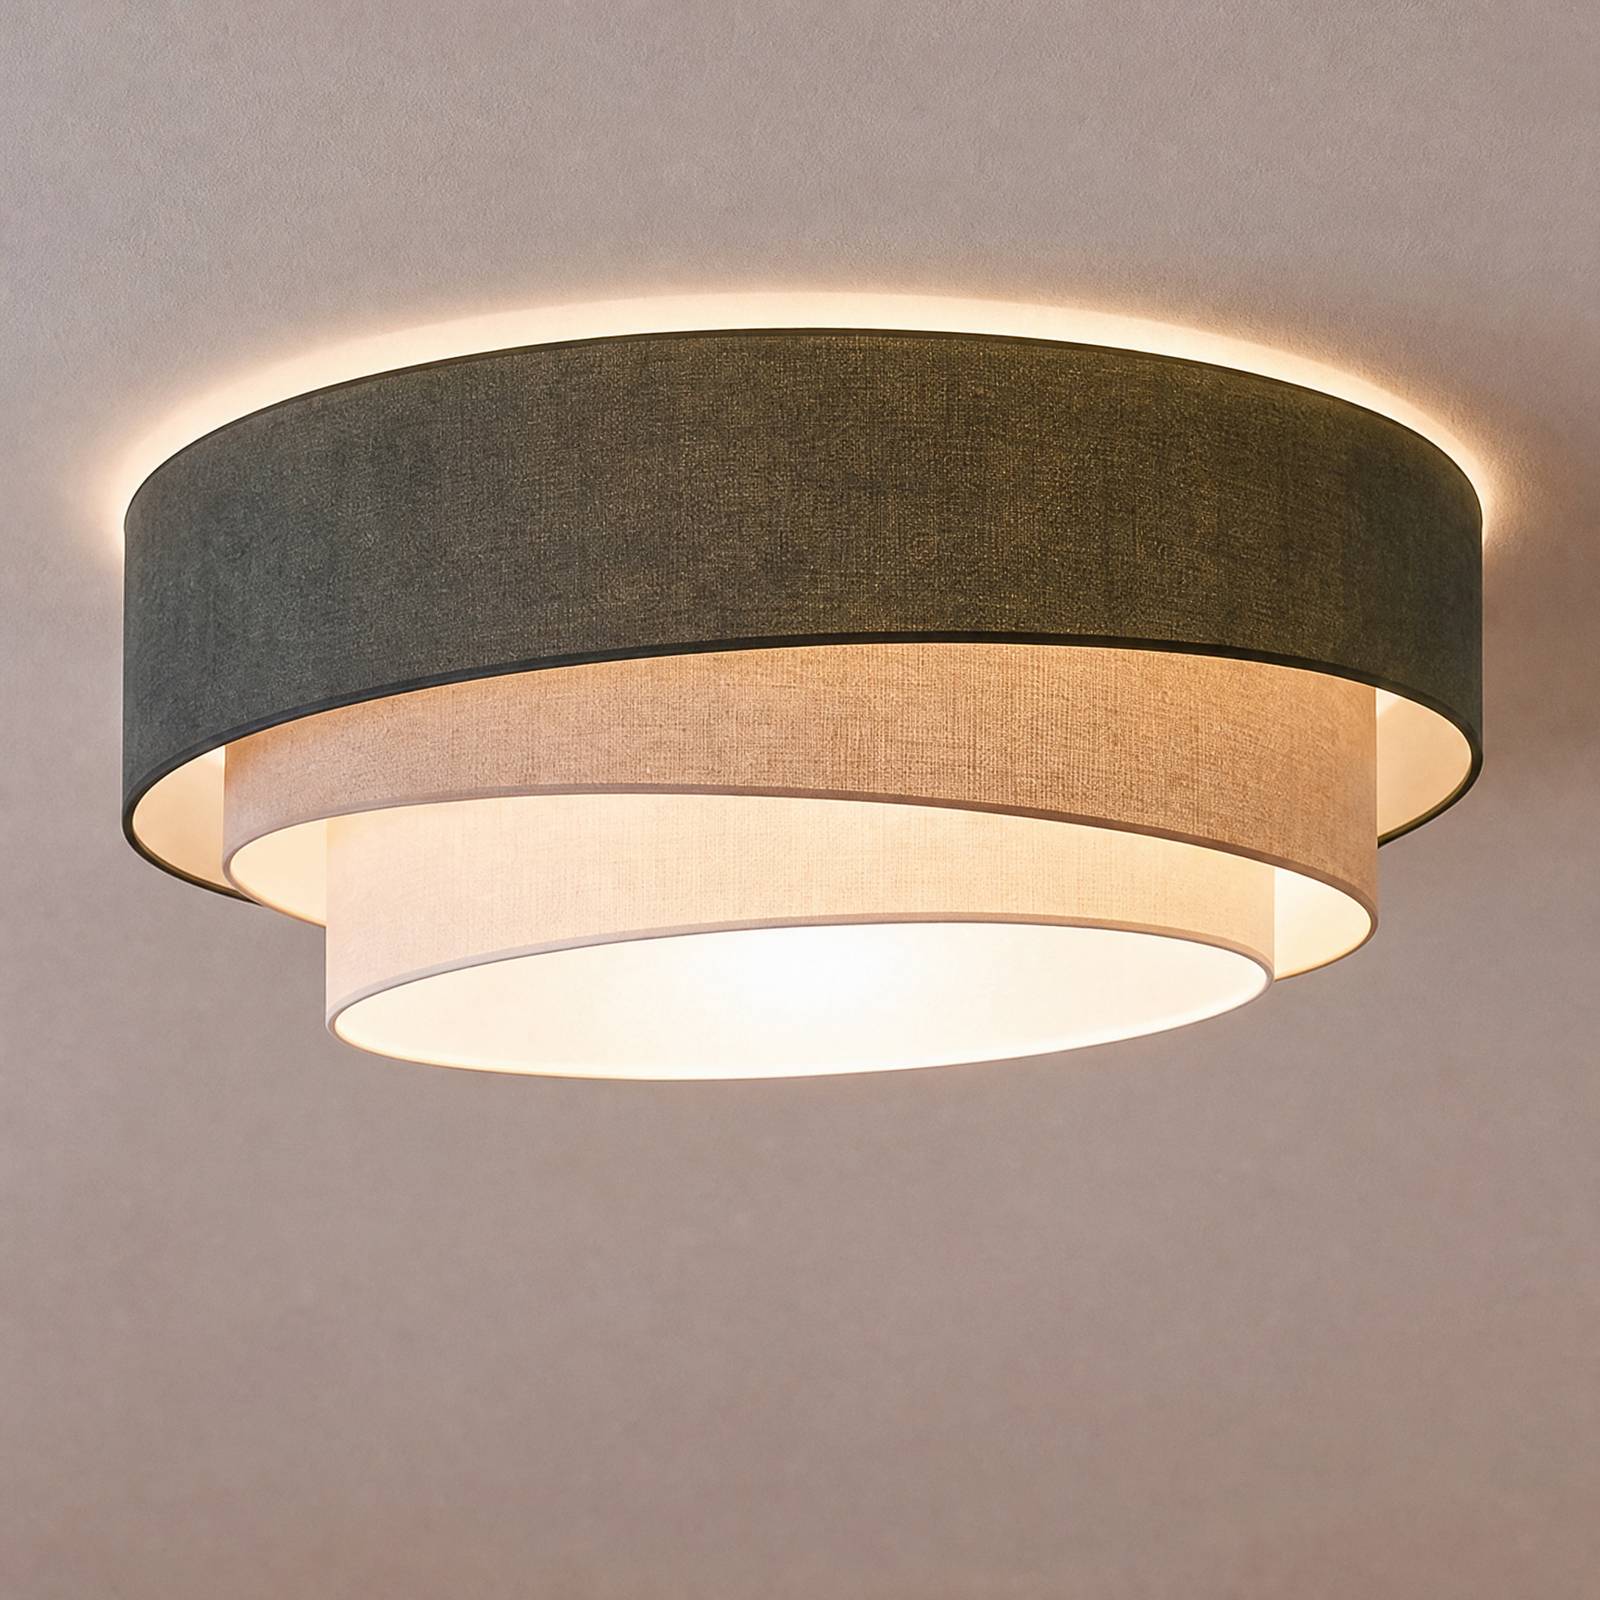
Deckenlampe Trio Duolla, für Küche, Textil / Stoff / Seide, Junges Wohnen, DeckenlampeDie Deckenlampe Trio vereint zeitlose Eleganz mit moderner Funktionalität. Das Zusammenspiel von unterschiedlichen Farben sorgt für ein harmonisches Design, das sich nahtlos in verschiedene Wohnstile einfügt. Gefertigt aus hochwertigen Materialien wie Textil, Metall und Folie, überzeugt sie durch eine langlebige Verarbeitung und ein ansprechendes Design. Die Leuchte ist ideal für den Einsatz in Räumen wie Küche, Schlafzimmer, Wohnzimmer, Esszimmer oder Flurbereich geeignet und schafft in jedem Umfeld eine angenehme Lichtatmosphäre. Ein besonderes Merkmal der Deckenlampe Trio ist ihre Fertigung in Europa, die für Qualität und Präzision steht. Mit einer E27-Fassung bietet sie die Möglichkeit, verschiedene Leuchtmittel zu integrieren.239,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
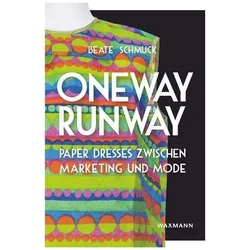
Oneway Runway - Paper Dresses zwischen Marketing und Mode, Fachbücher von Beate SchmuckDas Fachbuch "Oneway Runway - Paper Dresses zwischen Marketing und Mode" von Beate Schmuck bietet eine umfassende Analyse der faszinierenden Geschichte der Einwegkleider aus papierähnlichen Vliesstoffen, die zwischen 1966 und 1968 in den USA und international populär wurden. Diese Publikation beleuchtet die kulturellen und ökonomischen Aspekte, die mit der Mode der Paper Dresses verbunden sind, und untersucht, wie Marketingstrategien und Werbung zur Verbreitung dieser besonderen Kleidungsstücke beitrugen. Anhand historischer Quellen und einer Sammlung von Beate Schmuck wird der transatlantische Transfer dieser Mode in die Bundesrepublik Deutschland thematisiert. Darüber hinaus werden die Wertgenerierungsprozesse von Paper Dresses im Kontext von Sammlungen und Forschung betrachtet. Dieses Buch ist eine wertvolle Ressource für alle, die sich für Modegeschichte, Konsumverhalten und die Rolle von Werbung in der Gesellschaft interessieren.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **

Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
TRENDnet HARDENED MINI-GBIC SINGLE-MODE LC MODULE 20KM (TI-MGBS20)Produktbeschreibung: TRENDnet - Version v1.0R - SFP (Mini-GBIC)-Transceiver-Modul - 1GbE - TAA-konform, Gerätetyp: SFP (Mini-GBIC)-Transceiver-Modul - LC Single-Modus, Formfaktor: Plug-in-Modul, Verdrahtungstyp: 1000Base-LX, Datenübertragungsrate: 1.25 Gbps, Optische Wellenlänge: 1310 nm, Data Link Protocol: 1GbE, Maximaler Übertragungsbereich: 20 km, Abmessungen (Breite x Tiefe x Höhe): 5,8 cm x 1,34 cm x 1,26 cm, Gewicht: 19 g, TAA-kompatibel: Ja44,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Deckenlampe Trio Duolla, für Küche, Textil / Stoff / Seide, Junges Wohnen, DeckenlampeDie Deckenlampe Trio vereint zeitlose Eleganz mit moderner Funktionalität. Das Zusammenspiel von unterschiedlichen Farben sorgt für ein harmonisches Design, das sich nahtlos in verschiedene Wohnstile einfügt. Gefertigt aus hochwertigen Materialien wie Textil, Metall und Folie, überzeugt sie durch eine langlebige Verarbeitung und ein ansprechendes Design. Die Leuchte ist ideal für den Einsatz in Räumen wie Küche, Schlafzimmer, Wohnzimmer, Esszimmer oder Flurbereich geeignet und schafft in jedem Umfeld eine angenehme Lichtatmosphäre. Ein besonderes Merkmal der Deckenlampe Trio ist ihre Fertigung in Europa, die für Qualität und Präzision steht. Mit einer E27-Fassung bietet sie die Möglichkeit, verschiedene Leuchtmittel zu integrieren.239,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Oneway Runway - Paper Dresses zwischen Marketing und Mode, Fachbücher von Beate SchmuckDas Fachbuch "Oneway Runway - Paper Dresses zwischen Marketing und Mode" von Beate Schmuck bietet eine umfassende Analyse der faszinierenden Geschichte der Einwegkleider aus papierähnlichen Vliesstoffen, die zwischen 1966 und 1968 in den USA und international populär wurden. Diese Publikation beleuchtet die kulturellen und ökonomischen Aspekte, die mit der Mode der Paper Dresses verbunden sind, und untersucht, wie Marketingstrategien und Werbung zur Verbreitung dieser besonderen Kleidungsstücke beitrugen. Anhand historischer Quellen und einer Sammlung von Beate Schmuck wird der transatlantische Transfer dieser Mode in die Bundesrepublik Deutschland thematisiert. Darüber hinaus werden die Wertgenerierungsprozesse von Paper Dresses im Kontext von Sammlungen und Forschung betrachtet. Dieses Buch ist eine wertvolle Ressource für alle, die sich für Modegeschichte, Konsumverhalten und die Rolle von Werbung in der Gesellschaft interessieren.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Shapton, Leanne: Bedeutende Objekte und persönliche Besitzstücke aus der Sammlung von Lenore Doolan und Harold Morris, darunter Bücher, Mode und SchmuckBedeutende Objekte und persönliche Besitzstücke aus der Sammlung von Lenore Doolan und Harold Morris, darunter Bücher, Mode und Schmuck , Das Kultbuch - endlich wieder lieferbar! Ein zauberhaftes Geschenkbuch, das die Geschichte einer Liebe völlig neu erzählt 'Eines der originellsten Bücher der letzten Jahre.' FAZ 'Ein kleines Meisterwerk aus Literatur, Fotografie, Mode und Design.' Zeit Magazin Leanne Shaptons Buch erzählt die Liebesgeschichte eines Paares, das sich getrennt hat: Lenore und Harold. In über 300 Fotos samt Beschreibungen versammelt es die Privatgegenstände, die von der Beziehung der beiden übrig geblieben sind und die nun zur Versteigerung freigegeben werden: Möbel, Schmuck, Kleidungsstücke, Vintage-Funde, eine Armbanduhr, eine Teekanne, ein Scrabble-Spiel, zwei Pudelfiguren, ein Italien-Reiseführer, Gemälde, Bücher. Es ist die Chronik einer Liebe, ihrer Rituale, ihrer wachsenden Intimität vom ersten Rendezvous bis zur Trennung. Über die Beschreibung der abgebildeten Erinnerungsstücke verfolgen wir Lenore und Harolds Geschichte. Ein großartiges Buch über das, was bleibt, wenn die Liebe geht. 'So hat noch nie jemand einen Schlussstrich unter eine Beziehung gezogen. Ein tolles Buch.' Vogue , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231114, Autoren: Shapton, Leanne, Übersetzung: Casati, Rebecca, Seitenzahl/Blattzahl: 131, Abbildungen: 332 Abbildungen sw mitlaufend, Themenüberschrift: FICTION / Literary, Keyword: Auktionshaus; Auktionskatalog; Bedeutende Objekte; Bücher; Ende; Fotografie; Harold; Kunst; Leanne Shapton; Lenore; Liebe; Liebesgeschichte; Lose; Mode; Objekte; Privatbesitz; Schmuck; Versteigerung, Fachschema: Amerika (Erdteil) / Nordamerika~Nordamerika~Fotobände (allgemein)~Geschenkband / Fotobände~Antiquitäten / Möbel, Fachkategorie: Belletristik: allgemein und literarisch~Zeitgenössische Liebesromane~Antike Möbel, Möbel sammeln, Warengruppe: HC/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 179, Höhe: 16, Gewicht: 388, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller, Michaela: Bunte BücherBunte Bücher , Muster gestalten, Einbände drucken, Bücher binden , Ausgleichsbehälter > Motorkühlung , Erscheinungsjahr: 20170911, Produktform: Leinen, Beilage: Halbleinen, Autoren: Müller, Michaela, Seitenzahl/Blattzahl: 192, Abbildungen: durchgehend farbige Abbildungen, Keyword: Druck/Papier; Buchbinden; Buchgestaltung; Buchkunst; Drucktechniken; Druckdesign; Muster drucken, Fachschema: Buchbinderei~Klebebinden~Buchkunst~Buchmalerei, Fachkategorie: Buch- und Papierhandwerk~Buchgestaltung, Thema: Verstehen, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Druck, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag, Länge: 266, Breite: 238, Höhe: 22, Gewicht: 1025, Produktform: Halbleinen, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.